
Топ-менеджер Blackstone Джас Кхайра заявил, что опасения кредитного кризиса из-за долгов ИИ-инфраструктуры преувеличены, хотя долг неоклауда CoreWeave составляет около 50 млрд долларов, а его акции упали более чем на 20%. Выступая на TechCrunch Disrupt, Кхайра отметил, что займы в итоге обеспечены платежеспособностью крупнейших гиперскейлеров. Это заявление важно, поскольку Blackstone управляет активами на 1,3 трлн долларов и называет себя крупнейшим владельцем вычислительных мощностей после гиперскейлеров.
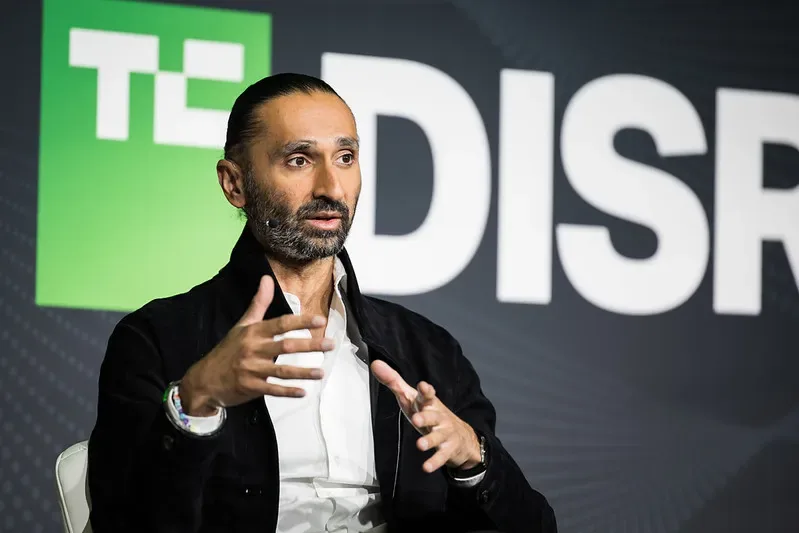
Как Blackstone финансирует ИИ-вычисления
В начале этого года Blackstone запустила Blackstone N1, или BXN1, центр ИИ-инициатив в Сан-Франциско под руководством Кхайры, переехавшего из Нью-Йорка. Группа работает по разным стратегиям, от крупных кредитов дата-центрам до инвестиций в передовые модели и приложения. BXN1 поддержала Crux AI, неоклауд, созданный вместе с Google для коммерциализации чипов TPU, обязавшись вложить 5 млрд долларов, а также инвестировала в четырехлетний чип-стартап Etched. Кроме того, вместе с Coatue она возглавила кредитную линию на 10 млрд долларов для австралийского GPU-провайдера Firmus.
Blackstone первой начала кредитовать венчурные неоклауды, провайдеров аренды ИИ-инфраструктуры на GPU, под клиентские контракты и залог чипов. Первая сделка состоялась в 2023 году с CoreWeave, чья выручка тогда составляла лишь 30 млн долларов при минимальной прибыли, а запрос достигал 2,3 млрд долларов после всплеска спроса вслед за запуском ChatGPT. Залогом выступили чипы Nvidia, которая также была инвестором, а доверие усилили контракты с такими клиентами, как Microsoft. Эта схема стала образцом для последующих миллиардных долгов CoreWeave и конкурентов.
В отличие от циклов mobile и SaaS, выросших на умеренном капитале, ИИ требует очень крупных вложений, что открывает поле для гибкого финансирования от долга до акций. Кхайра пояснил, что риск оценивается по клиенту, поэтому контракт с покупателем инвестиционного уровня, таким как Microsoft или Meta, снижает воспринимаемый риск. Нынешнее напряжение связано с ростом ставок в сентябре, высокой инфляцией, потоком долговых размещений и расширением кредитных спредов. Даже Microsoft и Meta занимают дороже, а Firmus отменила IPO на Australian Securities Exchange при целевой оценке около 30 млрд долларов.
Что долговое давление значит для бизнеса
Для покупателей и арендаторов мощностей нынешняя переоценка означает, что ресурсы неоклаудов доступны, но условия финансирования стали жестче, а оценки пересматриваются. Крупные заказчики с длинными контрактами от Microsoft или Meta по-прежнему легче получают финансирование, поэтому стройка дата-центров продолжается. Небольшие клиенты без такой поддержки могут столкнуться с ростом цен, строгими условиями контрактов и приоритетом гиперскейлерных облаков. Проверка надежности контрагента и срока контракта становится частью планирования инфраструктуры.
Ограничения модели уже видны в качестве залога и концентрации на клиентах. Основатель Altimeter Capital Брэд Герстнер заявил, что одних GPU CoreWeave уже недостаточно для дешевого долга, и это сигнал для кредиторов, опиравшихся на стоимость оборудования. Blackstone также создала совместное предприятие Ode стоимостью 1,5 млрд долларов вместе с Anthropic и Hellman and Friedman, направляющее инженеров для внедрения ИИ в 280 портфельных компаниях. Кхайра признал, что отдача от ИИ неравномерна, а внедрение идет скачками, поэтому мощности иногда выглядят избыточными до роста спроса.
Главный индикатор — смогут ли новые долги неоклаудов размещаться по приемлемым спредам при сохранении спроса гиперскейлеров. Если объекты для Microsoft, Meta и Google продолжат финансироваться, а корпоративное внедрение загрузит мощности, тезис о преувеличенных страхах усилится. Если спреды расширятся дальше, а размещения и рефинансирование остановятся, покупателям стоит ждать замедления стройки и более жестких условий поставок GPU.
